Domain alutanks.de kaufen?
Wir ziehen mit dem Projekt
alutanks.de um.
Sind Sie am Kauf der Domain
alutanks.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alutanks.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **

Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Abstandshalter Schaumstoff Abstandspuffer für Transport und Lagerung 40x40x10mmMit stossdämmender, schützender Wirkung . Verhindern z.B. Schäden bei der Lagerung und dem Transport schwerer Produkte. Als Stanzteil auf einer Rolle, einseitig selbstklebend, mit Papierabdeckung. Kleber wiederablösbar. Problemlos und schnell verarbeitet, tragen sie erheblich zur Kostensenkung bei. Material: Microler Schaumstoff Ausführung: hart Type: RG110 Abmessung(mm): 40 x 40 x 10 Gewicht(kg/m3): 140 Inhaltsangabe (ST): 2014,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Haferflocken Großblatt - VorratHaferflocken sind eine wichtige Grundlage für Müslis, Bratlinge, Süßspeisen und Suppen. Unsere Haferflocken können ohne Kochen oder Einweichen genossen werden. Mit Milch/Saft/Getreidedrink etc. und etwas Obst warm oder kalt zubereitet, sind sie eine schnelle, vollwertige Mahlzeit. Lagerhinweise Kühl und trocken lagern.16,43 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
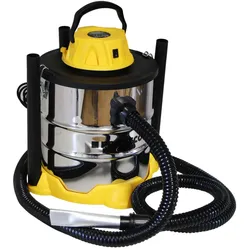
Proteco Kombisauger (Industrie- + Aschesauger) 1650 W mit 20 L BehälterDer Kombisauger (Industrie- + Aschesauger) mit 1650 W und 20 L Behälter ist ein leistungsstarkes 2-in-1-Gerät, das mit einem robusten Motor und hochwertigem HEPA-Filter ausgestattet ist. Dieser vielseitige Sauger eignet sich hervorragend zum Absaugen von Asche aus Kaminen, Schornsteinen sowie Staub an schwer zugänglichen Stellen. Zudem ist er ideal für Reinigungsarbeiten in der Werkstatt oder für die Innenreinigung von Fahrzeugen geeignet. Das Gerät verfügt über zwei Schmutzfilter, die die Saugeffizienz maximieren und die Lebensdauer der Filter deutlich verlängern. Die Reinigung des Saugers gestaltet sich äußerst einfach und komfortabel, da der spezielle Papierfilter nicht verstopft und so für eine langanhaltende, kraftvolle Performance sorgt.76,98 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **


Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Was sind Einnahmen aus Vermietung und Verpachtung?
Einnahmen aus Vermietung und Verpachtung sind Einkünfte, die erzielt werden, wenn man eine Immobilie oder ein Grundstück an Dritte vermietet oder verpachtet. Diese Einnahmen können beispielsweise durch die Vermietung einer Wohnung, eines Hauses, eines Büros oder eines Geschäftslokals erzielt werden. Sie zählen zu den Einkünften aus nichtselbständiger Arbeit und müssen in der Steuererklärung angegeben werden. Dabei können auch bestimmte Ausgaben wie Instandhaltungskosten oder Werbungskosten von den Einnahmen abgezogen werden, um die steuerliche Belastung zu verringern. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
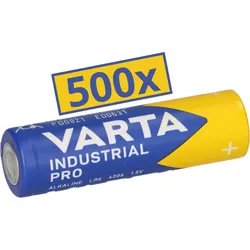
500x VARTA Industrial Pro AA LR6 4006 1,5V – Industrie Vorrat500x VARTA Industrial Pro AA LR6 4006 1,5V – Industrie Vorrat Dieses Angebot enthält 500 VARTA Industrial Pro AA-Batterien vom Typ 4006 / LR6 . Die 1,5-V-Alkaline-Mignonbatterien sind für zuverlässige Energieversorgung in professionellen und alltäglichen Geräten ausgelegt. Das 500er-Großgebinde ist für hohen, planbaren Verbrauch und zentrale Lagerhaltung ausgelegt. Passend für diese Anwendungen Geeignet für Industrie, Großverbraucher, zentrale Lager, Facility Management, Serviceketten und umfangreiche Geräteparks , sofern das Gerät AA/Mignon-, LR6- oder LR06-Batterien mit 1,5 V vorsieht. Technische Daten Hersteller / Serie: VARTA Industrial Pro 4006 Baugröße: AA / Mignon / IEC LR6 Spannung: 1,5 V Typische Kapazität: 2.970 mAh bei hochohmiger Entladung; die nutzbare Kapazität variiert mit Last und Abschaltspannung Maße je Batterie: Ø 14,5 × 50,5 mm Gewicht: ca. 23,8 g je Batterie Technologie: Alkali-Mangan / Alkaline, Primärbatterie, nicht wiederaufladbar Kompatible Bezeichnungen und Referenzen Die Baugröße wird unter anderem als AA, Mignon, LR6, LR06, MN1500 und VARTA 4006 geführt. Die Referenz bezeichnet die Baugröße beziehungsweise Chemie; prüfen Sie vor dem Kauf Spannung und Batteriefach. Retouren vermeiden: AA und AAA nicht verwechseln AA/Mignon ist größer als AAA/Micro. Vergleichen Sie deshalb vor der Bestellung Baugröße, 1,5-V-Spannung, Polung und die vom Gerätehersteller vorgesehene Batteriechemie . Alkaline-Primärbatterien sind keine wiederaufladbaren NiMH-Akkus. Lieferumfang 500x VARTA Industrial Pro 4006 AA/LR6 Alkaline-Batterie 1,5 V144,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abstandshalter Schaumstoff Abstandspuffer für Transport und Lagerung 50x50x12mmMit stossdämmender, schützender Wirkung . Verhindern z.B. Schäden bei der Lagerung und dem Transport schwerer Produkte. Als Stanzteil auf einer Rolle, einseitig selbstklebend, mit Papierabdeckung. Problemlos und schnell verarbeitet, tragen sie erheblich zur Kostensenkung bei. Type: 240807 Material: Microler Schaumstoff Ausführung: soft Abmessung(mm): 50 x 50 x 25 Inhaltsangabe (ST): 2011,56 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Abstandshalter Schaumstoff Abstandspuffer für Transport und Lagerung 40x40x10mmMit stossdämmender, schützender Wirkung . Verhindern z.B. Schäden bei der Lagerung und dem Transport schwerer Produkte. Als Stanzteil auf einer Rolle, einseitig selbstklebend, mit Papierabdeckung. Kleber wiederablösbar. Problemlos und schnell verarbeitet, tragen sie erheblich zur Kostensenkung bei. Material: Microler Schaumstoff Ausführung: hart Type: RG110 Abmessung(mm): 40 x 40 x 10 Gewicht(kg/m3): 140 Inhaltsangabe (ST): 2014,84 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Haferflocken Großblatt - VorratHaferflocken sind eine wichtige Grundlage für Müslis, Bratlinge, Süßspeisen und Suppen. Unsere Haferflocken können ohne Kochen oder Einweichen genossen werden. Mit Milch/Saft/Getreidedrink etc. und etwas Obst warm oder kalt zubereitet, sind sie eine schnelle, vollwertige Mahlzeit. Lagerhinweise Kühl und trocken lagern.16,43 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
Proteco Kombisauger (Industrie- + Aschesauger) 1650 W mit 20 L BehälterDer Kombisauger (Industrie- + Aschesauger) mit 1650 W und 20 L Behälter ist ein leistungsstarkes 2-in-1-Gerät, das mit einem robusten Motor und hochwertigem HEPA-Filter ausgestattet ist. Dieser vielseitige Sauger eignet sich hervorragend zum Absaugen von Asche aus Kaminen, Schornsteinen sowie Staub an schwer zugänglichen Stellen. Zudem ist er ideal für Reinigungsarbeiten in der Werkstatt oder für die Innenreinigung von Fahrzeugen geeignet. Das Gerät verfügt über zwei Schmutzfilter, die die Saugeffizienz maximieren und die Lebensdauer der Filter deutlich verlängern. Die Reinigung des Saugers gestaltet sich äußerst einfach und komfortabel, da der spezielle Papierfilter nicht verstopft und so für eine langanhaltende, kraftvolle Performance sorgt.76,98 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Rust, Hildegard: Vorrat haltenVorrat halten , Einkaufen, Kühlen, Gefrieren, Einmachen, Lagern, Trocknen und Dörren, Einsalzen, Räuchern, Alkoholische Gärung, Milchsäuregärung. Mit bewährten Rezepten zur Gemüse-, Obst-, Milch-und Fleischverarbeitung , Zündungssätze > Zünd- & Glühanlagen , Erscheinungsjahr: 201107, Produktform: Leinen, Autoren: Rust, Hildegard, Seitenzahl/Blattzahl: 319, Abbildungen: 300 Farbbilder, Fachschema: Haushalt (privat)~Kochen / Einmachen, Einlegen, Einkochen~Konserve~Konservierung (Lebensmittel), Warengruppe: HC/Essen und Trinken/Allgemeines/Lexika, Fachkategorie: Kochen: Konservieren und Einfrieren, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Knürr Verlag, Verlag: Knürr Verlag, Verlag: Alois Knrr Verlags und Medien GmbH, Länge: 290, Breite: 178, Höhe: 25, Gewicht: 1119, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauneder, Margit: Auf VorratAuf Vorrat , Gutes für den Vorratsschrank Alltagstaugliche Methoden zum Haltbarmachen wie Fermentieren, Einkochen, Einlegen, Einsalzen und Trocknen von Obst, Gemüse und Kräutern: Glas für Glas gut aufbewahrt. Kraut und Rüben, reife Tomaten, Himbeeren und Heidelbeeren: Wer heute fermentiert oder einkocht, kann Kimchi aus regionalem Chinakohl oder Rosensirup aus dem eigenen Garten auch im Winter genießen. Die Autorinnen zeigen viele altbewährte und ressourcenschonende Küchentechniken, um nachhaltig, gesund und verdauungsfreundlich haltbar zu machen. Klassiker und neue Rezepte mit positiven gesundheitlichen Wirkungen werden in einfachen Anleitungen dargestellt: Fermentieren von Gemüse und Früchten, Nüssen, Kombucha und Kefir, das Einkochen von Marmeladen, Gelees und Chutneys, Einsalzen, Einlegen in Essig und Ansetzen verschiedener Sirupe und Essiggetränke. Für den Geschmack von reifen Früchten und Gemüse, zum Selbergenießen oder Verschenken. , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20230622, Autoren: Brauneder, Margit~Buchart, Karin, Fotograph: Brauer, Michael, Seitenzahl/Blattzahl: 256, Keyword: Kimchi; Küchentechniken; Kombucha; Gesundheit; Konservierungsmethoden; Marmelade; Sauerkraut; Einlegen; Gemüse einlegen; Kefir, Fachschema: Kochen / Biologisch, alternativ, Trennkost, Vollwertkost~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Kochen: Rezepte und Anleitungen~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 241, Breite: 177, Höhe: 24, Gewicht: 778, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Was sind Einnahmen aus Vermietung und Verpachtung?
Einnahmen aus Vermietung und Verpachtung sind Einkünfte, die erzielt werden, wenn man eine Immobilie oder ein Grundstück an Dritte vermietet oder verpachtet. Diese Einnahmen können beispielsweise durch die Vermietung einer Wohnung, eines Hauses, eines Büros oder eines Geschäftslokals erzielt werden. Sie zählen zu den Einkünften aus nichtselbständiger Arbeit und müssen in der Steuererklärung angegeben werden. Dabei können auch bestimmte Ausgaben wie Instandhaltungskosten oder Werbungskosten von den Einnahmen abgezogen werden, um die steuerliche Belastung zu verringern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.